2026 年第一季度东南亚四国纯电动车销量数据出炉,区域电动化进程提速,泰国凭借政策红利登顶 BEV 市场,越南紧随其后位居第二,四国消费偏好与市场格局呈现明显分化。
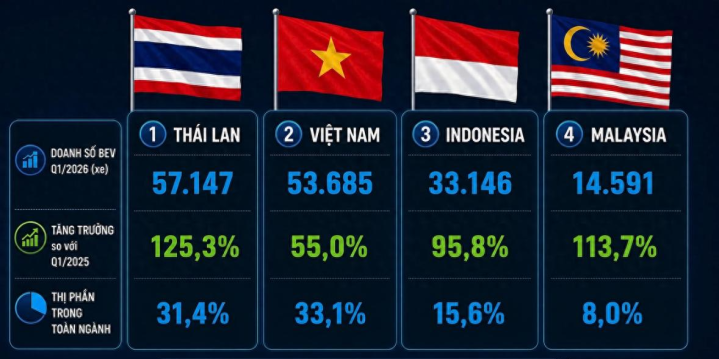
一季度泰国纯电动汽车销量达 57147 辆,同比暴涨 125%,坐稳东南亚最大 EV 市场。销量爆发核心源于当地 EV 3.0 补贴政策于 1 月 31 日到期,消费者集中赶末班车购车,仅 1 月销量就突破 4.2 万辆,占季度总量 74%。该政策为购车者提供最高 4600 美元补贴,同时对本土化车企减免进口关税、下调纯电车型消费税,多重利好刺激市场短期爆发。
越南一季度 BEV 销量 53685 辆,同比增长 55%,总量小幅落后泰国排名第二。越南市场格局高度单一,53684 台均为本土品牌 VinFast,仅售出 1 台福特 Mustang Mach-E,其余外资电动品牌暂未披露完整销售数据。从电动化渗透率来看,越南表现亮眼,纯电车型占新车总销量 33%,略高于泰国 31%,领跑东南亚四大核心市场。印尼、马来西亚整体新车体量庞大,但电动车普及进度明显滞后于越、泰两国。
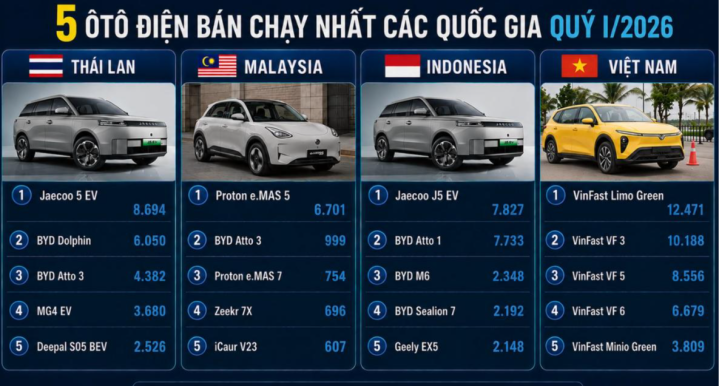
四国消费者购车偏好差异显著。泰国、印尼、马来西亚热销车型基本以中国品牌为主,奇瑞、比亚迪、吉利稳居主流。奇瑞旗下捷酷 J5 EV 登顶泰、印尼畅销榜;马来西亚本土宝腾电动车依托吉利技术打造,两款主力车型原型均来自吉利,同款车型也引入越南由代理商 Tasco 售卖。
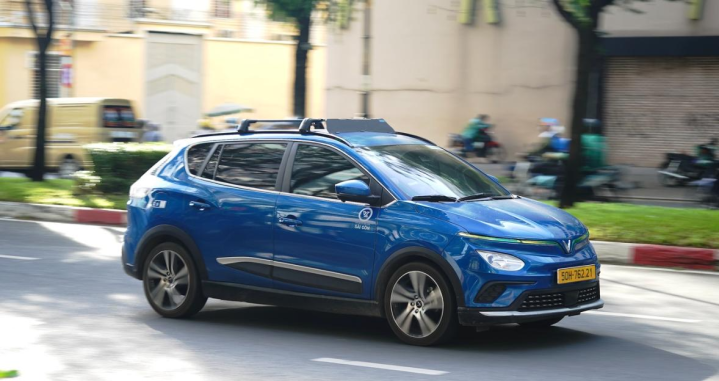
唯独越南市场形成本土品牌独大格局,VinFast 全系电动车销量大幅碾压同期东南亚各国热销中国电车。大量企业批量采购 VinFast 用于公务通勤、商业运营,是其销量遥遥领先的关键原因。多款在其他三国走俏的国产新能源车型尚未登陆越南,包括深蓝 S05、极氪 7X、奇瑞 iCaur VX23、比亚迪 Atto 1、海狮 7 等覆盖不同级别的纯电 SUV、跨界车型,品类供给存在明显缺口。
业内分析指出,东南亚电动化大势已成,各国依靠补贴、关税优惠拉动需求,但市场发展路径截然不同。泰国靠短期政策红利快速冲量,越南依托本土车企实现高电动渗透率,而印尼、马来西亚仍处于培育阶段。同时中国新能源车型在东南亚多国站稳脚跟,唯独越南本土车企牢牢把控本地市场,区域电车竞争格局分化持续加剧。
金控配资提示:文章来自网络,不代表本站观点。